التحليل الآلي و المصارف : تغيير عميق في العمليات البنكية
التحليل الآلي و المصارف : تغيير عميق في العمليات البنكية
Blog Article
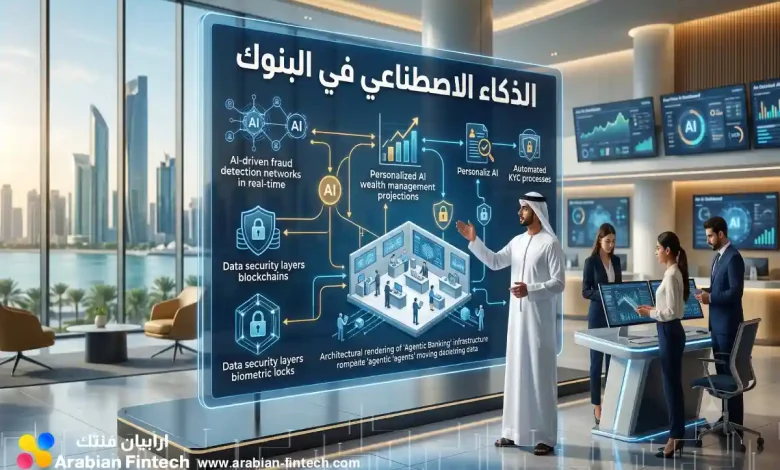
التحليل الاصطناعي يُحدث تغييراً جذرية في صناعة العمليات البنكية. فمن عن طريق حلول التعلّم الاصطناعي، تتبنى المؤسسات حلولاً مبتكرة لـتطوير رؤية العميل، وتبسيط المعاملات، وتقليل التكاليف، والحد من التلاعب الإلكترونية. ويتضمن ذلك برامج مثلها المساعِدين الرقميين، وتحليل الأرقام، وصياغة المنتجات. تتوقع المصارف أن يلعب الذكاء الاصطناعي في زيادة الكفاءة وتنمية الربحية.
حلول الذكاء ضمن القطاع المالي : نظرة مُفصلة
تُحدث تطبيقات الذكاء الاصطناعيّ تحولاً في القطاع ، مما تحسين الكفاءة و توفير حلول أكثر للمصارف. تتضمن تلك الحلول حلول لمكافحة الاحتيال تحسين عمليات تقييم المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز دقة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مستقبل العمليات وخدمات الزبائن. تتضمن هذه التحولات تقديم روبوتات دعم آلية لتقديم مساعدة لحظي ، و تعزيز عمليات الكشف عن المخالفات ، و تبسيط المهام الروتينية مثل إنجاز القروض و تحليل المخاطر. أيضاً، تُمكن الخوارزميات الذكية من تقديم حلول مصرفية أكثر فعالية لكل زبون، مما ينتج زيادة الثقة و تحقيق الكفاءة .
- تعزيز تجربة العملاء .
- أتمتة العمليات التشغيلية .
- تحسين الأمن من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه القطاع المصرفي تهديدات متزايدة من عمليات الاحتيال و الاختراقات الإلكترونية . لحسن الغيرة، يمثل الذكاء الاصطناعي أداة قوية لمواجهة هذه المخاطر . يمكن الحلول المدعومة بهذه التقنيات تحليل كميات هائلة من العمليات في لحظات ، واكتشاف الأنماط غير الطبيعية التي قد تشير إلى جريمة إلكترونية . علاوة على ذلك يمكن أن يقوم على تحسين عمليات المراجعة عن المخالفات، و زيادة دقة التدخل الأمنية. يشمل ذلك ما يلي:
- تحليل سلوك الحسابات
- توقع الاحتيال المحتملة
- تأمين بيانات العملاء
وهذا، يلعب الذكاء الاصطناعيّ بشكل جوهري في تعزيز المؤسسات المالية من التداعيات الناجمة عن الجرائم الإلكترونية .
تطوير تجربة المستخدمين باستخدام الذكاء في المؤسسات المالية
تمثل تطبيقات الذكاء الاصطناعي وسيلة فعالة تطوير جودة العروض الرقمية وإثراء تجربة المستخدمين . من خلال فهم المعلومات الرقمية يستطيع للمؤسسات المالية استباق تفضيلات الزبائن {و توفير عروض فريدة {و إجراء عمليات التي كانت مملة . هذا يؤدي في تعزيز الولاء الزبائن {و تحقيق الإنتاجية للقطاع.
الذكاء الاصطناعيّ والائتمان: تقييم شامل وموافقات أسرع
تُحدث الذكاء الاصطناعي ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على الطرق اليدوية التقليدية لتقييم المخاطر الائتمانية ، تُمكن الخوارزميات الذكية من دراسة البيانات عن طريق أسرع وأكثر شمولية . هذا يؤدي إلى تأييدات أسرع نمو على القروض ، و تقليل المصاريف المرتبطة بالعمليات اليدوية . كما أن الحلول الذكية تسمح بإمكانية توسيع خدمات الائتمان للفئات التي كانت محرومة في الماضي بسبب غياب البيانات الكافية .
- تطوير المخاطر الائتمانية
- خفض مدة عملية الموافقة
- تخفيض المصاريف المرتبطة بالتحليلات
الروبوتات المتقدمة في المؤسسات المالية : خدمة عملاء على مدار الساعة
تُحدث الروبوتات الذكية ثورة في خدمة العملاء في البنوك . تقدم هذه كل ما تريد معرفته الأنظمة إمكانية تقديم دعم المستفيدين على مدار الساعة، كل الوقت. بإمكان الزبائن الآن الحصول على إجابات حول استفساراتهم و إجراء المدفوعات مباشرة و سهولة . تساعد هذه الروبوتات أيضًا المؤسسات في خفض الأعباء و تعزيز الكفاءة .
- توفير دعم عاجل
- تخفيض أوقات الانتظار
- تعزيز إرضاء الزبائن
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ تحليلات المتقدمة ثورة حقيقية في القطاع المصرفي، حيث تتيح للمصارف الحصول على رؤى ذات مغزى لتعزيز التوسع وتحسين الإنتاجية. من خلال معالجة كميات هائلة من المعاملات، يمكن للقائمين على التحليلات تحديد فرص مستقبلية واتخاذ استراتيجيات أفضل دقة، مما يقود إلى نمو مستدامة .
صعوبات و المجالات : تطبيق التعلم الآلي في قطاع البنوك العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتعزيز الكفاءة وتسريع التكاليف. بالرغم من، يواجه استيعاب هذه التقنية مجموعة متنوعة من العقبات. تتضمن هذه التحديات نقص الخبرات المتخصصة في الذكاء الاصطناعي، و قصور البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. في المقابل، تتوفر إمكانات هائلة للبنك العربي للانتهاز من الذكاء الاصطناعي. تتضمن هذه الفرص تحسين خدمة العملاء من خلال الأنظمة الآلية الذكية، و تطوير عمليات التعامل مع المخاطر، و الكشف عن أحداث الاحتيال. كما يمكن للذكاء الاصطناعي أن يدعم في توفير المنتجات المصرفية و زيادة تجربة المستثمر.
- المهارات
- العملاء
- الذكاء
- المؤسسات المالية
الذكاء الاصطناعي والامتثال: تسهيل الإجراءات المصرفية الصعبة
تتيح التحليل الاصطناعي، مع التركيز على المطابقة التنظيمي، للبنوك الاستثمارات تحسين العمليات المصرفية الشاقة بشكل كبير. ويمكنها تساهم في أتمتة إجراءات التحقق من الاحتيال، و تعزيز جودة التقارير، و تقليل الأخطاء المرتبطة فيما يتعلق بـ. بالإضافة إلى ذلك يمكن للمؤسسات المالية تحسين قدرة الموظفين و تخفيض الاستثمارات من خلال أتمتة العمليات العادية.
آفاق الذكاء في البنوك : تحليلات و تحليلات
يشهد البنوك تحولاً رقمياً ملحوظاً مدفوعاً بالتقدم السريع في حقل الذكاء الاصطناعي. نتوقع أن تظهر تطبيقات الذكاء الاصطناعي بشكل كبير ، بدءاً من تحسين تجربة المستخدم ووصولاً إلى تبسيط العمليات التشغيلية. يعزز الذكاء الاصطناعي في منع الاحتيال، و تقييم المخاطر، و تخصيص الخدمات المالية بشكل أكبر فعالية. هناك أيضاً زيادة في استخدام المساعدين الذكية لـ خدمة عملاء عالية الجودة. تظهر التحليلات إلى أن المؤسسات المالية التي تستثمر الذكاء الاصطناعي بشكل شامل ستكون في وضع أقوى للمنافسة في المستقبل القريب.
- تعزيز تجربة المواطن
- تبسيط العمليات الداخلية
- تحديد الاحتيال
- تقديم الخدمات المالية
الذكاء الاصطناعي الصناعي: حلول مبتكرة لزيادة أداء البنوك
تُحدث الذكاء ثورة حقيقية في القطاع المصرفي من خلال تقديم إجراءات متطورة تعزز في تحسين إنتاجية المهام. بدءًا من أتمتة المهام الروتينية وصولًا إلى تطوير إدارة مكافحة الاحتيال، يُمكّن الذكاء الاصطناعيّ القطاع المصرفي من تقديم خدمات أفضل للعملاء وتحقيق مسار نتائج أعلى.
Report this page